
目次
朝の経済レポート
経済・為替市況 2026年09月26日(土) | 市場動向と経済指標カレンダー
🎯 本日の最重要注目ポイント
- 本日の主要経済指標はなし: 9月26日(土)JST 06:00から9月27日(日)JST 05:59までについて、対象11カ国・地域の公式公表予定と複数の経済指標カレンダーを確認しましたが、掲載対象となる主要指標や主要中央銀行関係者の発言はありません。
- 誤日付データを除外: 豪中銀政策金利は9月29日、日本の7月景気動向指数改訂値とカナダ7月GDPも9月29日、ドイツ8月小売売上高は9月30日の発表です。収集データに混入していた9月26日分ではない指標はすべて除外しました。
- 日本株高と円高が同時進行: 9月25日の日経平均は前日比850.21円高の66,364.20円へ上昇しました。一方、ドル円は157.303円まで約1.56円下落しており、週明けは半導体株の強さと円高による輸出株の重さの綱引きになります。
- 原油安がリスク資産を支援: WTI原油は89.433ドルへ2.43%下落し、米国株は大型株とハイテク株を中心に上昇しました。原油が90ドル未満にとどまればインフレ懸念の緩和材料ですが、93~95ドルへ反発すれば金利上昇と株価調整の再燃に注意が必要です。
- 週明け以降の材料: 9月28日の日本銀行会合議事要旨、9月29日の豪中銀政策金利とカナダGDP、9月30日の米国PCE関連統計が次の焦点です。週末の地政学情勢と原油価格も、為替・金利・株式の月曜寄り付きに影響します。
🇺🇸 米国経済・為替
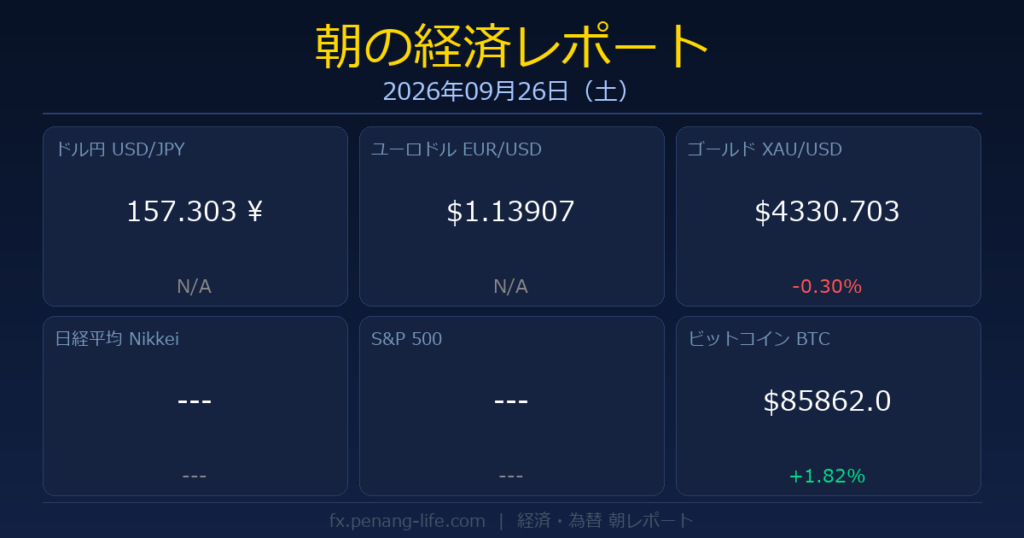
動向: 9月25日の米国市場では、原油価格の下落とAI関連株への買いが株価を支えました。米国大型株指数の連動値は7,738.01へ0.44%上昇し、ナスダック総合も27,000台へ上昇しました。ドル円は高値158.961円から157.303円へ下落し、ユーロドルは1.13907ドルへ小幅上昇しました。エネルギー価格の低下がインフレ警戒を和らげた一方、米長期金利はなお高水準にあり、金利上昇に弱いグロース株への警戒は残っています。
見通し: 週明けのドル円は156.50~158.50円、ナスダック総合は26,800~27,300を中心レンジとみます。本日の主要指標はないため、週末の原油と地政学ニュースが月曜の初動を左右します。9月30日の米コアPCEが市場予想を上回れば、米金利上昇からドル円は158.50円超えを試す一方、ハイテク株は利益確定売りが強まりやすくなります。下振れなら157円割れと株高が基本シナリオですが、弱い個人消費を伴う場合は景気不安から株安・債券高・円高が同時進行するリスクがあります。WTIが90ドル未満を維持すればインフレ期待の抑制を通じて株式を支えますが、95ドルを回復すればFRBの引き締め観測、米金利上昇、株安、ドル高の連鎖が再開する可能性があります。
🇯🇵 日本経済・為替
動向: 9月25日の日経平均は5営業日続伸し、前日比850.21円高の66,364.20円で終了しました。始値は65,639.62円、高値は66,410.27円、安値は65,639.62円で、半導体関連株や銀行株への買いが上昇を主導しました。ドル円は158円台後半から157.303円へ下落し、円高が進んだにもかかわらず株価が上昇した点から、国内株の需給とAI・半導体テーマの強さが確認されました。
見通し: 週明けの日経平均は65,800~67,000円、ドル円は156.50~158.50円を想定します。9月28日08:50公表の日銀金融政策決定会合議事要旨で追加利上げや物価上振れへの警戒が強く示されれば、日本国債利回り上昇と円買いが進み、ドル円は156円台、日経平均は66,000円割れを試す可能性があります。慎重な政策姿勢が確認されれば円売りが戻り、輸出株を中心に66,500~67,000円を試す展開です。ただし、米ハイテク株が金利上昇で崩れた場合は、円安による業績押し上げよりも半導体株安の影響が上回ります。原油安は輸入コストと国内インフレ圧力を抑え、金利上昇への警戒を和らげる材料です。
🇨🇳 中国経済・為替
動向: 中国本土市場は中秋節のため9月25日から27日まで休場でした。上海総合指数は直前の9月24日に3,888.37で終了し、1.22%下落しています。オフショア人民元は1ドル=6.72314元と前日から0.00738元の元安方向へ動きました。休場中も米中関係や原油相場の変化は人民元、香港株、資源国通貨に織り込まれており、週明けの中国市場では休場中の材料をまとめて消化する可能性があります。
見通し: 9月28日に再開する上海総合指数は3,850~3,950、ドル人民元は6.68~6.76元を想定します。本日の中国指標はありませんが、9月30日の製造業PMIが50を上回れば景気回復期待から3,900台回復、人民元高、豪ドル高、資源株高へ波及しやすくなります。50を下回り前月から悪化すれば、内需停滞への警戒から3,850割れと元安が進むリスクがあります。原油安は輸入負担を軽減する一方、銅や鉄鉱石も下落する場合は中国需要の弱さと受け止められ、豪州株や豪ドルへの逆風となります。
🇪🇺 ユーロ圏経済・為替
動向: 9月25日のユーロドルは1.13907ドルで、高値1.14112ドル、安値1.13684ドルでした。ユーロ円は179.170円へ1.609円下落し、対ドルよりも円高の影響が強く表れました。欧州株は英独仏市場を中心に堅調でしたが、ユーロ圏の8月インフレ率が前年比3.2%へ上昇しているため、エネルギー価格とECBの政策姿勢が引き続き重要です。
見通し: 週明けのユーロドルは1.1300~1.1500、ユーロ円は177.50~181.00円を想定します。本日の欧州主要指標はありません。9月28日23:00予定のラガルドECB総裁発言で物価上振れへの警戒が示されれば、欧州金利上昇とともにユーロドルは1.1450~1.1500を試す可能性があります。景気下支えを重視する発言なら1.1350割れが焦点です。WTIが90ドル未満で推移すれば輸入インフレへの懸念が和らぎますが、原油が95ドルを回復すればインフレ上昇、ECBの引き締め長期化、債券安、景気敏感株安の連鎖がリスクになります。
🇦🇺🇳🇿 オセアニア経済・為替
動向: 豪ドル米ドルは0.70234ドルへ0.001095ドル上昇した一方、豪ドル円は110.499円へ0.891円下落しました。NZドル米ドルは0.56636ドルへ小幅上昇しましたが、NZドル円は89.0895円へ0.855円下落しています。対ドルでは資源価格とリスク選好が通貨を支えましたが、対円では広範な円買いが優勢でした。NZ準備銀行は9月会合で政策金利を2.75%へ引き上げています。
見通し: 週明けの豪ドル米ドルは0.6950~0.7100、豪ドル円は109.00~112.00円、NZドル米ドルは0.5580~0.5750を想定します。本日の豪州・NZ指標はありません。9月29日の豪中銀会合で政策金利が4.35%から4.60%へ引き上げられれば、豪ドル米ドルは0.7100方向を試しやすくなります。4.35%据え置きや慎重な声明なら0.6950割れがリスクです。中国PMIが50を上回れば資源需要期待を通じて豪ドルを支えますが、中国景気の弱さと鉄鉱石安が重なる場合は、豪州株安、豪ドル安、NZドル安へ波及する可能性があります。
🥇 ゴールド & 🛢️ 原油
ゴールド: 金価格は4,330.703ドルで、高値4,375.940ドル、安値4,291.580ドル、前日比0.30%安でした。高水準の米金利が上値を抑えた一方、地政学リスクとインフレへの警戒が下値を支えています。週明けは4,280~4,400ドルを想定し、4,376ドルを上抜けば4,400ドル台、4,290ドルを割り込めば4,250ドル方向が焦点です。米PCE上振れなら実質金利上昇を通じて下押しされやすい一方、原油反発と地政学緊張が重なればインフレヘッジと安全資産需要が同時に強まる可能性があります。
原油 (WTI): WTI原油は89.433ドルで、高値93.332ドル、安値88.883ドル、前日比2.43%安でした。中東情勢を巡る緊張緩和への期待が売り材料となり、米国株にはインフレ懸念後退を通じた追い風となりました。週明けは87~93ドルを中心レンジとみます。88ドルを明確に割れば85ドル方向への下落が意識され、世界的なインフレ期待と金利を押し下げます。反対に93.33ドルを回復し95ドルを突破すれば、インフレ再燃、米金利上昇、株安、ドル高の連鎖に注意が必要です。
🪙 仮想通貨
BTC: ビットコインはデータ収集時点で85,862ドル、高値87,392ドル、安値84,005ドル、前日比1.82%高でした。米国株の上昇と原油安によるリスク心理の改善が支えとなりました。週末は82,000~89,000ドルを想定し、87,400ドルを上抜けば90,000ドルが視野に入ります。84,000ドルを割れる場合は82,000ドル、さらに米金利上昇が重なれば80,000ドル付近まで調整するリスクがあります。原油安から米金利が低下する展開は追い風ですが、地政学ニュースによるドル高や暗号資産市場のレバレッジ解消には注意が必要です。
🗓️ 本日発表予定の主要経済指標
| 時刻 | 国 | 指標名/発言者 | 前回 | 予想 | 重要度 |
|---|---|---|---|---|---|
| 本日発表予定の主要経済指標はありません。 | |||||
注記:
掲載対象は2026年09月26日(土)JST 06:00から09月27日(日)JST 05:59までです。重要度は★★★(最重要)、★★(注目)、★(参考)の3段階。米国、日本、ドイツ、ユーロ圏、フランス、英国、カナダ、豪州、NZ、中国、スイスの11カ国・地域を個別に確認した結果、対象時間帯に掲載すべき主要経済指標および主要中央銀行関係者の発言はありませんでした。収集データに含まれていた豪中銀政策金利は9月29日、日本の7月景気動向指数改訂値は9月29日、カナダ7月GDPは9月29日、ドイツ8月小売売上高は9月30日の発表であり、対象日が異なるため除外しました。日本の企業向けサービス価格指数、英国の消費者信用残高、ユーロ圏の景況感指数、米国の住宅価格・消費者信頼感・JOLTS求人件数も9月28日以降の発表予定であり、本日の表には掲載していません。対象ウィンドウ内の翌9月27日(日)未明に掲載すべき主要指標・要人発言も確認されませんでした。