
目次
朝の経済レポート
経済・為替市況 2026年10月03日(土) | 市場動向と経済指標カレンダー
🎯 本日の最重要注目ポイント
- 本日の主要経済指標はなし: 10月3日(土)JST 06:00から10月4日(日)05:59までについて対象11カ国・地域を確認した結果、掲載対象となる主要経済指標や中銀要人発言はありません。
- 米雇用統計後の金利観測: 10月2日の米非農業部門雇用者数は前月比2.9万人増と市場予想を下回り、失業率は4.2%へ上昇しました。FRBの追加利上げ観測が後退し、米国株はハイテク株を中心に上昇しました。
- 円相場は157円台: ドル円は157.07円で週末を迎えました。弱い米雇用統計によるドル売り圧力と、日銀の早期利上げ観測後退による円売り圧力が交錯しています。
- 週明けのサービス業指標: 10月5日(月)は欧米のサービス業PMI確報値、ユーロ圏PPI、米ISM非製造業景況指数が予定されています。原油、米国債利回り、為替の連鎖反応に注意が必要です。
🇺🇸 米国経済・為替
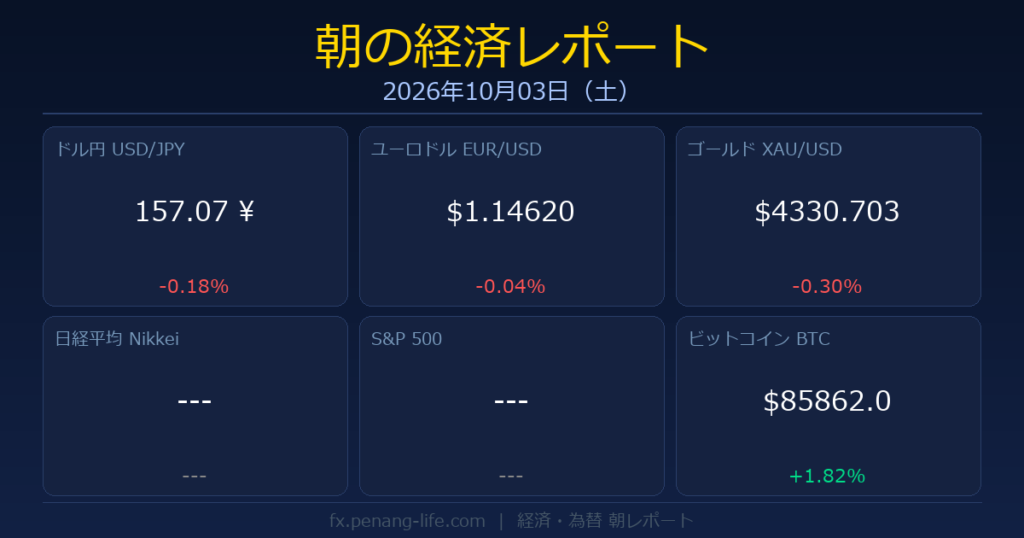
動向: 10月2日の米雇用統計では、9月の非農業部門雇用者数が前月比2.9万人増と市場予想を大きく下回り、失業率は4.1%から4.2%へ上昇、平均時給も前月比0.1%増にとどまりました。過熱懸念が後退してFRBの追加利上げ観測が弱まり、ダウ平均は250.40ドル高の51,176.96ドル、S&P500は56.27ポイント高の7,722.72、ナスダック総合は319.27ポイント高の27,190.86で終了しました。ドル円は157.07円と前日比0.18%下落しました。
見通し: 週末は156.50円から158.00円を中心とするドル円の持ち合いを想定します。週明け10月5日23:00の米ISM非製造業景況指数は55.0前後が焦点となり、55.0を上回れば米金利反発から158円台を試しやすく、下回れば156円台前半への調整余地が広がります。原油が93ドル台を回復するとインフレ懸念が再燃し、米金利上昇、ドル高、ハイテク株の上値抑制へ波及するリスクがあります。反対に原油安と弱いサービス業指標が重なれば金利低下が株価を支える一方、景気減速懸念が強まる可能性があります。
🇯🇵 日本経済・為替
動向: 10月2日の日経平均株価は前日比647.26円安の68,309.46円と0.94%下落しました。前日の急伸後の利益確定売りが入り、為替市場ではドル円が157.07円、ユーロ円が180.04円で終了しました。米雇用統計の弱さは円高材料でしたが、日銀の早期利上げ期待が限定的なことから円の上昇も抑えられました。
見通し: 週明けの日経平均は67,500円から69,500円、ドル円は156.50円から158.50円を想定します。10月5日14:00の9月消費者態度指数が前回35.5を上回れば内需改善と日銀正常化への期待から円買いが入りやすく、下回れば円安と輸出株支援につながる可能性があります。米ハイテク株高とCME日経平均先物の上昇は追い風ですが、158円台後半では為替介入警戒が強まりやすい点がリスクです。米金利低下、円高、半導体株の利益確定が同時進行すれば日経平均の上値が抑えられます。
🇨🇳 中国経済・為替
動向: 中国本土市場は国慶節の休場期間にあり、材料が限られるなかでオフショア人民元は1ドル=6.69968元と前日比0.11%の元安となりました。香港株は世界的な金利上昇への警戒と持ち高調整の影響を受け、軟調な推移となりました。
見通し: 週末から週明けのドル人民元は6.68元から6.72元を想定します。中国の景気支援策や不動産対策が示されれば6.68元方向への元高と豪ドル上昇につながりやすく、具体策が乏しければ6.72元超えを試す可能性があります。米金利上昇と原油高が重なる場合は輸入コスト増加、人民元安、アジア株安へ連鎖するリスクがあります。中国市場の休場中は流動性が低下するため、政策関連の見出しによる値動きの拡大にも注意が必要です。
🇪🇺 ユーロ圏経済・為替
動向: ユーロドルは1.14620ドルと前日比0.04%下落し、ユーロ円は180.04円と0.21%下落しました。10月2日発表のユーロ圏9月HICP速報値は総合が前年比3.8%、コアが2.5%となり、物価上昇への警戒が残りました。欧州株は前日の下落から買い戻されたものの、フランスの財政問題と高い国債利回りが投資家心理の重荷となっています。
見通し: ユーロドルは1.1400ドルから1.1550ドル、ユーロ円は179円台から181円台を想定します。10月5日のフランス、ドイツ、ユーロ圏サービス業PMI確報値がそれぞれ51.4、52.9、53.0を上回り、ユーロ圏PPIも予想を上回ればECBの引き締め長期化観測からユーロ買いが強まりやすくなります。下方改定なら1.1400ドル割れが視野に入ります。エネルギー価格の反発は物価と欧州国債利回りを押し上げる一方、企業収益を圧迫して株安を招くリスクがあります。
🇦🇺🇳🇿 オセアニア経済・為替
動向: 豪ドル米ドルは0.71151ドルと0.05%下落し、豪ドル円は111.758円と0.25%下落しました。一方、NZドル米ドルは0.57403ドルと0.37%上昇し、NZドル円も90.163円と0.22%上昇しました。米雇用統計後のリスク選好は支援材料となりましたが、中国市場の休場と商品価格の下落が豪ドルの上値を抑えました。
見通し: 豪ドル米ドルは0.7050ドルから0.7180ドル、NZドル米ドルは0.5680ドルから0.5800ドルを想定します。週明けに中国の政策期待が強まれば資源需要観測を通じて豪ドルが0.7150ドル超えを試しやすく、失望が広がれば0.7050ドル方向への調整が想定されます。原油や金属価格の反発は豪ドルを支えますが、米金利の再上昇は豪ドルとNZドルの双方に下押し圧力となります。中国関連ニュース、商品市況、アジア株の連動性を確認する必要があります。
🥇 ゴールド & 🛢️ 原油
ゴールド: 金スポットは1トロイオンス=4,330.70ドルと前日比0.30%下落し、日中は4,291.58ドルから4,375.94ドルの範囲で推移しました。弱い米雇用統計による金利低下期待は支援材料でしたが、高値圏で利益確定売りが優勢となりました。週明けは4,280ドルから4,400ドルを想定し、米サービス業指標が弱ければ4,400ドル方向、強ければ米金利上昇を通じて4,280ドル方向への調整が考えられます。
原油 (WTI): WTIは1バレル=89.43ドルと前日比2.43%下落し、日中高値93.33ドルから売られました。供給懸念の後退と高値警戒が重荷となる一方、中東情勢の不透明感は残っています。週明けは87ドルから93ドルを想定し、93ドル超えではインフレ再燃、米金利上昇、株価調整、ドル高という連鎖に注意が必要です。87ドルを割り込めば需要減速懸念が強まり、資源国通貨の下落要因となります。
🪙 仮想通貨
BTC: ビットコインは85,862ドルと前日比1.82%上昇し、84,005ドルから87,392ドルの範囲で推移しました。米雇用統計を受けた追加利上げ観測の後退と米株高が買いを支えました。週末は83,500ドルから88,500ドルを想定し、88,500ドルを明確に上抜ければ90,000ドルが次の目標となります。一方、米金利反発や株式市場のリスク回避が強まれば84,000ドル割れから82,000ドル方向へ調整するリスクがあります。
🗓️ 本日発表予定の主要経済指標
| 時刻 | 国 | 指標名/発言者 | 前回 | 予想 | 重要度 |
|---|---|---|---|---|---|
| 本日発表予定の主要経済指標はありません。 | |||||
注記:
対象時間帯は2026年10月3日(土)JST 06:00から10月4日(日)JST 05:59までです。米国、日本、ドイツ、ユーロ圏、フランス、英国、カナダ、豪州、NZ、中国、スイスを個別に確認した結果、掲載対象となる主要経済指標および主要中銀関係者の発言はありませんでした。収集データに含まれていた欧米サービス業PMI、ユーロ圏PPI、米ISM非製造業景況指数、日本の消費者態度指数は10月5日(月)の発表予定であり、本日の対象ウィンドウ外のため掲載していません。ロシアの実質GDP確報値は対象国・地域外で、発表時刻も当日06:00より前のため除外しました。重要度は★★★(最重要)、★★(注目)、★(参考)の3段階。