
目次
朝の経済レポート
経済・為替市況 2026年10月10日(土) | 市場動向と経済指標カレンダー
🎯 本日の最重要注目ポイント
- 米国株は週末に反発: 10月9日のS&P500は7,811.54、ダウ平均は51,654.95、ナスダック総合は27,366.17で終了し、3指数とも上昇しました。ただし米10年債利回りは5.24%へ上昇しており、株高と高金利が併存する不安定な地合いです。
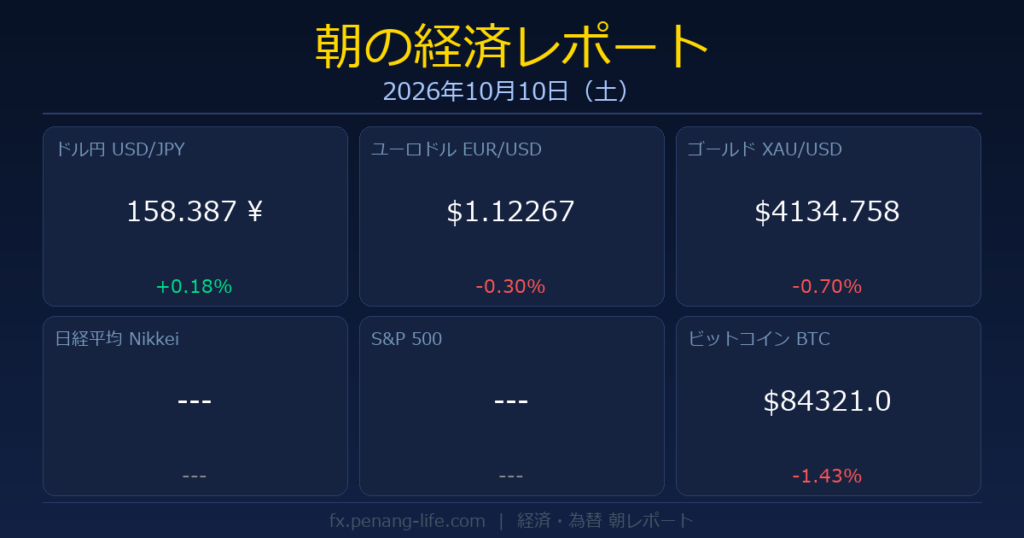
- ドル円は158円台: ドル円は158.387円で週末を迎えました。米金利の高止まりがドルを支える一方、159円台では日本当局の円安けん制や介入警戒が強まりやすく、週明けは上下双方に値幅が拡大する可能性があります。
- 原油・金利・株価の連鎖: WTIは89.130ドル、金は4,134.758ドルでした。原油が再び90ドル台へ上昇すればインフレ懸念から米金利とドルが上昇し、株式や暗号資産を圧迫するクロスマーケットの連鎖に注意が必要です。
- 本日の経済指標はなし: 10月10日(土)JST 06:00から11日(日)05:59までについて対象11カ国・地域を確認しましたが、掲載基準を満たす主要経済指標や中銀キーパーソンの発言はありません。週末は地政学情勢と政策当局者の臨時発言が主な変動要因です。
🇺🇸 米国経済・為替
動向: 10月9日の米国市場では、S&P500が前日比46.18ポイント高の7,811.54、ダウ平均が423.31ドル高の51,654.95、ナスダック総合が172.83ポイント高の27,366.17で終了しました。企業業績への期待が株価を支えた一方、米10年債利回りは5.22%から5.24%へ上昇しました。10月のミシガン大学消費者態度指数速報値は46.3と前回の48.1から低下し、1年先インフレ期待は4.7%へ上昇しました。景況感の悪化とインフレ懸念が同時進行しており、金融政策の判断を難しくする結果です。
見通し: 本日の対象時間帯に米国の主要指標はなく、週末は市場休場となります。週明けのS&P500は7,740~7,850、ドル円は157.80~159.00円を中心レンジとして想定します。米10年債利回りが5.30%を超え、WTIも90ドル台へ戻れば、インフレ再燃観測からドル高・高PER株安・ビットコイン安へ連鎖するリスクがあります。反対に利回りが5.20%を下回れば、ドル円は157円台へ調整し、金利敏感株や暗号資産が買い戻されやすくなります。次の焦点は10月13日の主要企業決算と中古住宅販売、14日の米CPIであり、CPIが予想を上回る場合は年内利上げ観測が強まるシナリオに警戒が必要です。
🇯🇵 日本経済・為替
動向: 10月9日の日経平均株価は前日比11.19円安の69,030.92円で終了しました。日中は68,150.02円まで下落した後、69,143.45円まで戻しており、押し目買いの強さが確認されました。技術セクターが指数を約237.58円押し上げた一方、情報通信と消費セクターが重荷となりました。ドル円は158.387円、ユーロ円は177.793円で週末を迎え、円は対ドルで弱含みました。
見通し: 本日は国内の主要指標がなく、日本株と債券市場も休場です。週明けの日経平均は68,500~69,800円、ドル円は157.80~159.00円を中心に見込みます。ドル円が158円台を維持すれば輸出株の採算期待が相場を支えますが、159円突破では当局の円安けん制が強まり、急反落するリスクがあります。米金利が5.20%を割り込む場合は円買いが進み、ドル円は157.50円方向、日経平均は半導体・輸出株を中心に68,500円割れを試す可能性があります。一方、10月13日の国内企業物価が予想以上に強ければ日銀の追加正常化観測が高まり、円高と銀行株高、輸出株安が同時に進む可能性があります。
🇨🇳 中国経済・為替
動向: 10月9日の上海総合指数は前日比1.89ポイント高の3,813.79で終了しました。世界的なAI関連株の割高感から朝方は3,754.74まで下落しましたが、不動産取引の回復期待を背景に小売・百貨店株へ買いが入り、終盤に持ち直しました。ドル人民元の基準値は6.7330元と前日より元高方向に設定され、オフショア人民元は1ドル=6.70666元近辺でした。
見通し: 本日の対象時間帯に中国の主要統計はありません。週明けの上海総合指数は3,750~3,850、ドル人民元は6.68~6.73元を中心に想定します。10月14日に予定される9月貿易統計で輸出が底堅ければ、中国株と人民元に加え、豪ドルやNZドルにも買いが波及しやすくなります。反対に輸出入が大幅に鈍化すれば、景気刺激策への期待よりも需要不足への懸念が優勢となり、上海総合指数の3,750割れ、豪ドル米ドルの0.6960割れにつながるリスクがあります。AI関連株の調整が再開した場合は、中国株から日米の半導体株へ売りが波及する点にも注意が必要です。
🇪🇺 ユーロ圏経済・為替
動向: 10月9日の欧州株式市場ではフランス、ドイツ、英国の主要指数がいずれも1%以上上昇しました。一方、ユーロドルは1.12267で前日比0.30%下落し、ユーロ円も177.793円で0.12%下落しました。株式市場ではリスク選好が回復したものの、米金利の高止まりとエネルギー価格への警戒がユーロの上値を抑えました。
見通し: 本日の対象時間帯にユーロ圏、ドイツ、フランスの主要指標やECBの主要政策担当者による発言はありません。週明けのユーロドルは1.1180~1.1280、ユーロ円は176.80~178.50円を中心レンジとして見込みます。米10年債利回りが5.20%を下回ればユーロドルは1.1280方向へ反発しやすい一方、原油高が再燃して欧州の輸入インフレ懸念が強まれば、欧州債利回り上昇と景気懸念が重なり、株安・ユーロ安となるリスクがあります。10月13日のドイツCPI確報値が速報値の前月比0.6%、前年比3.3%から上方修正されればECBの緩和期待が後退し、短期的にはユーロを支える可能性があります。
🇦🇺🇳🇿 オセアニア経済・為替
動向: 10月9日の豪州S&P/ASX200は前日比0.64%高の8,716.60で終了しました。一方、NZ株式市場のNZX50は0.78%安の13,711.01でした。豪ドル米ドルは0.69711、豪ドル円は110.411円、NZドル米ドルは0.56075、NZドル円は88.815円で週末を迎えました。豪州株は米株先物と資源価格を支えに上昇しましたが、NZ市場と両通貨は米金利の高止まりに上値を抑えられました。
見通し: 本日の対象時間帯に豪州とNZの主要指標はありません。週明けは豪ドル米ドルを0.6960~0.7010、NZドル米ドルを0.5570~0.5650のレンジで想定します。中国株が安定し、WTIが88ドル台を維持すれば、資源国通貨への押し目買いが入りやすくなります。豪ドル米ドルが0.7010を突破すれば豪ドル円は111円台を試す可能性がありますが、中国の需要懸念や米金利の再上昇で0.6960を割り込む場合は0.6920方向への調整がリスクシナリオです。10月14日の中国貿易統計が弱ければ、鉄鉱石などの商品価格を通じて豪州株、豪ドル、NZドルへ同時に下押し圧力が波及する可能性があります。
🥇 ゴールド & 🛢️ 原油
ゴールド: 金は4,134.758ドルで終了し、前日比0.70%下落しました。日中高値は4,170.207ドル、安値は4,127.010ドルでした。週明けは4,125~4,180ドルを中心レンジとし、米10年債利回りが5.20%を下回れば4,180ドル、さらに4,200ドルを試す余地があります。一方、5.30%超への金利上昇とドル高が重なれば4,125ドルを割り込み、4,100ドル方向へ調整するリスクがあります。原油高によるインフレ懸念は安全資産需要を支える一方、実質金利上昇は金の逆風となります。
原油 (WTI): WTIは89.130ドルで終了し、前日比0.10%下落しました。日中高値は89.771ドル、安値は88.938ドルでした。週明けは88.50~90.50ドルを中心に見込みます。中東情勢や供給障害への懸念が強まって90.50ドルを突破すれば92ドル方向が視野に入り、インフレ期待上昇、米金利上昇、ドル高、株安へ波及する可能性があります。緊張緩和や供給回復の観測で88.50ドルを割り込む場合は87ドル台への下落がリスクシナリオです。
🪙 仮想通貨
BTC: ビットコインは84,321ドルで、前日比1.43%下落しました。日中高値は86,634ドル、安値は83,695ドルでした。週末は流動性が低下するため、83,500~86,500ドルを基本レンジとしても値動きが急拡大する可能性があります。米金利が低下し、株式市場のリスク選好が維持されれば86,500ドル突破から88,000ドル方向への反発が考えられます。反対に米10年債利回りが5.30%を超え、ドル高と原油高が同時進行すれば83,500ドルを割り込み、82,000ドルから80,800ドルを試すリスクがあります。
🗓️ 本日発表予定の主要経済指標
| 時刻 | 国 | 指標名/発言者 | 前回 | 予想 | 重要度 |
|---|---|---|---|---|---|
| 本日発表予定の主要経済指標はありません。 | |||||
注記:
対象時間帯は2026年10月10日(土)JST 06:00から10月11日(日)JST 05:59までです。重要度は★★★(最重要)、★★(注目)、★(参考)の3段階です。米国、日本、ドイツ、ユーロ圏、フランス、英国、カナダ、豪州、NZ、中国、スイスを個別に確認しましたが、対象時間帯に掲載基準を満たす主要経済指標や中銀キーパーソンの発言はありませんでした。収集データに混入していたドイツ9月CPI確報値と米国9月中古住宅販売件数は10月13日、中国9月貿易収支は10月14日の発表予定であり、本日の対象外として除外しました。日本の国内企業物価、英国BRC小売売上高、豪州NAB企業景況感なども10月13日以降の予定です。市場確定値は10月9日の各市場終値および10月10日早朝時点の為替・商品データを使用しています。