
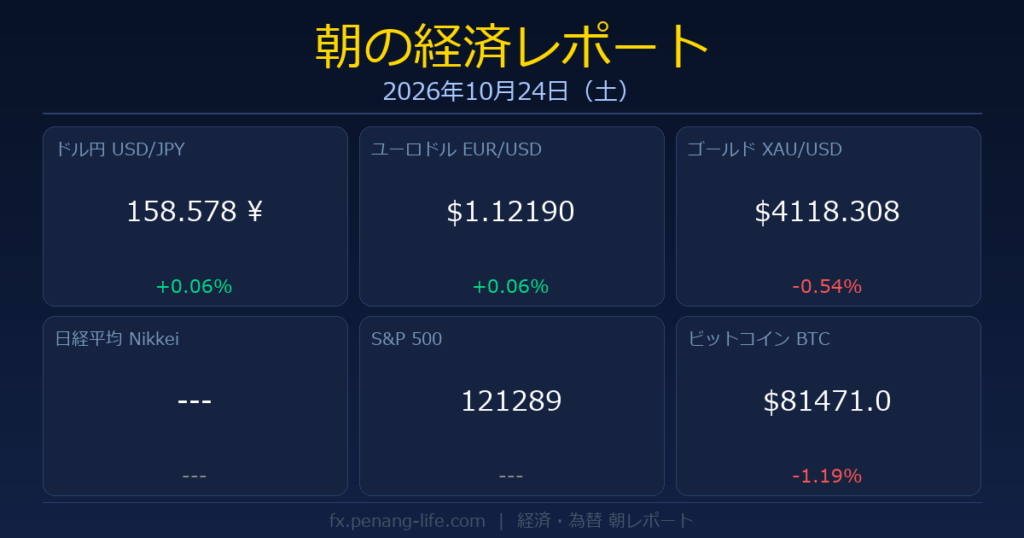
朝の経済レポート
経済・為替市況 2026年10月24日(土) | 市場動向と経済指標カレンダー
🎯 本日の最重要注目ポイント
- 原油高と米国株の調整: 10月23日の米国市場は、原油価格の上昇によるインフレ懸念からダウ平均が1.23%安、S&P 500が0.52%安、ナスダック総合が0.21%安となりました。原油高が続けば、米金利上昇、株安、ドル高へ波及する可能性があります。
- 日経平均は続落: 10月23日の日経平均は62,693.16円で終了し、前日比214.68円安となりました。半導体株への警戒と原油高による輸入コスト上昇が重荷となる一方、週明けは61,500円付近の下値支持が意識されます。
- 来週の日米金融政策: FOMCは10月27~28日に開催され、結果は日本時間29日未明に公表されます。日銀金融政策決定会合は29~30日です。政策金利だけでなく、原油高を受けたインフレ評価が債券、為替、株式を左右します。
- 週明けの欧州景況感: 26日にドイツ10月Ifo企業景況感指数が発表されます。前回89.9に対して市場予想も89.9であり、上振れならユーロと欧州株の下支え、下振れなら景気減速懸念の再燃が想定されます。
- 土曜日の指標日程: 本日6時から翌25日5時59分まで、対象11カ国・地域で掲載対象となる主要経済指標は確認されませんでした。週末の地政学ニュースや原油価格の変動による月曜日の窓開けに注意が必要です。
🇺🇸 米国経済・為替
動向: 10月23日の米国株式市場では、ダウ平均が前日比652.82ドル安の52,215.16ドル、S&P 500が39.75ポイント安の7,623.68、ナスダック総合が53.52ポイント安の25,955.34で終了しました。原油価格が4年超ぶりの高水準へ上昇し、インフレ再燃と企業コスト増加への警戒が広がりました。ダウ構成銘柄を中心に売りが強まる一方、ナスダックの下落率は相対的に限定されました。
見通し: 週明けのS&P 500は7,500~7,700を中心レンジと想定します。7,700を回復すればハイテク株の買い戻しが進みやすい一方、原油が105ドル方向へ上昇し、米長期金利も上昇する場合は7,500割れがリスクです。日本時間29日未明のFOMCで政策金利が据え置かれても、インフレ警戒が強ければ利下げ期待の後退からドル高、債券安、グロース株安の連鎖が起こり得ます。反対に原油反落と慎重な政策姿勢が重なれば、金利低下を通じてナスダックの反発余地が広がります。
🇯🇵 日本経済・為替
動向: 10月23日の日経平均株価は62,693.16円で終了し、前日比214.68円安、下落率は0.34%でした。安値は61,462.61円まで下げましたが、午後には押し目買いが入り下げ幅を縮小しました。TOPIXは3,965.81で0.79%安でした。9月全国消費者物価指数は総合と生鮮食品除く指数がともに前年比2.1%、生鮮食品・エネルギー除く指数は2.4%となり、日銀の物価目標を上回る状態が続いています。
見通し: 週明けの日経平均は61,500~64,000円、ドル円は156~159円を中心に想定します。10月29~30日の日銀会合で物価見通しの上方修正や追加利上げに前向きな姿勢が示されれば、円高と輸出株安が進み、日経平均は61,500円を再び試す可能性があります。一方、政策姿勢が慎重で原油高が日本の貿易収支を圧迫するとの見方が強まれば、ドル円は159円方向へ上昇しやすくなります。ただし、米国株の下落が続けば、円安による輸出株支援よりも半導体株安の影響が優勢となる点がリスクです。
🇨🇳 中国経済・為替
動向: 10月23日の上海総合指数は3,690.48で終了し、前日比32.45ポイント高、上昇率は0.89%でした。香港ハンセン指数も23,093.37と0.69%上昇し、ハンセンテック指数は2.05%高となりました。前日の米半導体株急落を受けて売りが先行したものの、中国のAI・半導体関連株への押し目買いが指数を押し上げました。収集データ時点のドル人民元は1ドル6.68元台でした。
見通し: 上海総合指数は3,600~3,750、ドル人民元は6.65~6.75元を中心に想定します。AI関連株への買いが継続し、原油高が落ち着けば3,700台の定着が視野に入ります。一方、原油高による輸入負担の増加や欧米株の調整が続けば3,600方向へ反落するリスクがあります。中国株の上昇が資源需要期待につながれば豪ドルを支えますが、人民元安が進行する場合はアジア通貨全体への下押し圧力となります。
🇪🇺 ユーロ圏経済・為替
動向: 10月23日の欧州市場は、ストックス欧州600が0.31%安、ユーロ・ストックス50が6,068.22で0.31%安、ドイツDAXが0.75%安となりました。フランスCAC 40は7,782.82で0.36%安でした。フランスの政治・財政不安、弱い景況感、原油高によるコスト上昇が重荷となりました。ECB参照レートのユーロドルは1.1193ドルでした。
見通し: ユーロ・ストックス50は5,950~6,150、ユーロドルは1.11~1.13ドルを中心に想定します。26日のドイツIfo企業景況感指数が前回89.9を上回れば、景気底入れ期待からユーロドルは1.13ドル方向、欧州株は6,150方向を試しやすくなります。反対に下振れし、原油高も続く場合は、景気悪化とインフレ上昇が同時に進む懸念から1.11ドル割れと5,950割れがリスクになります。フランス国債利回りの上昇が域内債券へ波及する場合は、銀行株を通じて株式市場全体の変動が拡大する可能性があります。
🇦🇺🇳🇿 オセアニア経済・為替
動向: 10月23日の豪ASX 200指数は8,795.23で終了し、前日比0.02%高とほぼ横ばいでした。アジア市場では中国株が反発したため資源関連に下支えが入りましたが、米国のAI関連株調整と原油高への警戒が上値を抑えました。収集データ時点では豪ドル米ドルが0.6974ドル付近、NZドル米ドルが0.5665ドル付近でした。
見通し: 豪ドル米ドルは0.690~0.705ドル、NZドル米ドルは0.560~0.575ドルを想定します。中国株と鉄鉱石などの商品市況が堅調なら豪ドルは0.70ドル台を維持しやすく、リスク選好の回復はNZドルにも波及します。一方、原油高が世界的なインフレ懸念と株安を招き、米ドルへの資金回帰が進む場合は、それぞれ0.690ドル、0.560ドルを割り込むリスクがあります。中国株、資源価格、米金利の方向がそろう局面では値動きが拡大しやすいため注意が必要です。
🥇 ゴールド & 🛢️ 原油
ゴールド: 収集データ時点の金スポットは1トロイオンス4,118.31ドルで、前日比0.54%安でした。米金利とドルの動向が上値を抑える一方、地政学リスクと株安が安全資産需要を支えています。週明けは4,000~4,150ドルを中心とし、4,000ドルを明確に割り込めば3,950ドル方向、原油高と株安が同時進行すれば4,150ドル超えを想定します。
原油 (WTI): 収集データのWTIスポットは1バレル98.59ドルで前日比0.46%高でしたが、米国市場では原油先物が100ドル台へ上昇する場面がありました。週明けは95~105ドルを想定します。供給不安が強まって105ドルを超える場合、期待インフレ上昇、中央銀行の引き締め長期化、債券安、株安へ連鎖する可能性があります。緊張緩和で95ドルを割り込めば、インフレ懸念の後退を通じて株式市場の反発要因になります。
🪙 仮想通貨
BTC: 収集データ時点のビットコインは81,471ドルで、前日比1.19%安でした。金価格の下落と株式市場の不安定化を受け、週末を前にリスク圧縮が進みました。短期的には80,000~84,000ドルを中心レンジとし、84,000ドルを回復すれば87,000ドル方向への反発余地があります。一方、原油高から米金利が上昇し、ナスダックが下落する場合は80,000ドル割れから77,000ドル方向へ調整が拡大するリスクがあります。
🗓️ 本日発表予定の主要経済指標
| 時刻 | 国 | 指標名/発言者 | 前回 | 予想 | 重要度 |
|---|---|---|---|---|---|
| 本日発表予定の主要経済指標はありません。 | |||||
注記:
対象時間帯は2026年10月24日(土)JST 06:00から10月25日(日)JST 05:59までです。重要度は★★★(最重要)、★★(注目)、★(参考)の3段階。米国、日本、ドイツ、ユーロ圏、フランス、英国、カナダ、豪州、NZ、中国、スイスを個別に確認し、対象時間帯内に掲載対象となる主要経済指標および主要中銀関係者の発言予定は確認されませんでした。収集データに含まれていた日本の景気動向指数、ドイツIfo景況感指数、ドイツ輸入物価指数および小売売上高は10月26日以降の発表予定であり、本日の対象ウィンドウ外のため除外しました。メキシコ貿易収支の見出しは対象国・地域外であり、日付も本日分ではないため掲載していません。